Sturingscyclus
Van strategievertaling naar financiële planning en realisatie
KYF sturingscyclus
Goede sturing gaat niet vanzelf
Waarom verdwijnen zoveel goed bedachte strategische plannen uiteindelijk in de la? Waarom worden veel begrotingsprocessen als een verplicht jaarlijks ritueel beschouwd? En waarom kijken managementrapportages zo vaak achteruit, terwijl managers juist vooruit willen sturen?
Het zijn alom herkenbare voorbeelden uit de praktijk. Met zinvolle vragen die hieruit volgen: Waarom is het vaak zo complex een effectieve wijze van sturing te realiseren binnen organisaties? Waarom zijn organisaties vaak druk met sturen, maar niet op de juiste zaken?
Closed loop management system
Oplossingen om te komen tot een effectievere sturing liggen vaak niet in de verbetering van de individuele sturingsinstrumenten, waaronder de jaarbegroting en de managementrapportages. De oplossing ligt veel vaker in het vergroten van de samenhang tussen de sturingsinstrumenten, van de vertaling van de strategische ambities tot aan de periodieke managementrapportages en de bespreking ervan.
Kaplan & Norton (2008) beschrijven in “Mastering the Management System” hoe operationele vraagstukken in de praktijk vaak de aandacht opeisen, waardoor strategische discussies naar de achtergrond verdwijnen. Zij geven daarbij aan dat de oorzaak meestal niet ligt bij de kwaliteit van de managers, maar bij een managementsysteem waarin strategie en sturing onvoldoende met elkaar zijn verbonden. Zij stellen een ‘closed loop management system’ voor waarbij de samenhang tussen de strategieontwikkeling, de vertaling naar de doelstellingen, de middellange en operationele planningen, de monitoring en het strategisch leren geborgd is.
KYF sturingscyclus
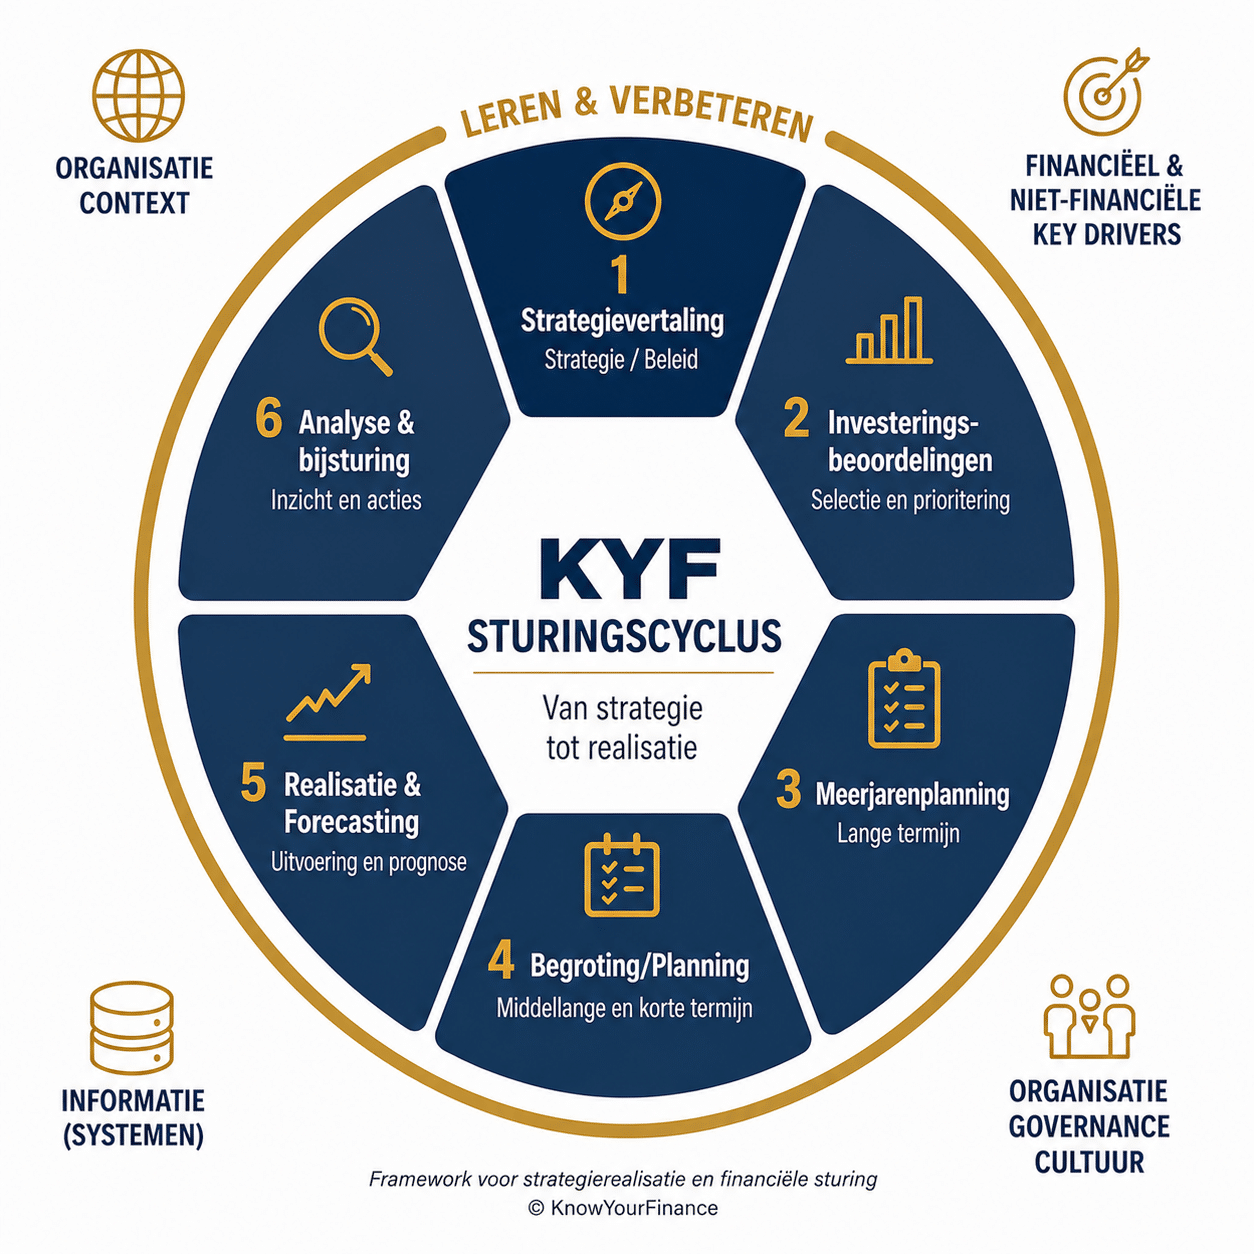
KYF heeft de ‘closed loop management system’ in praktische zin vertaald naar de KYF sturingscyclus, waarin de stappen strategievertaling, investeringsbeslissingen, meerjarenbegroting, (jaar)begroting, realisatie en forecasts, analyse en bijsturing in onderlinge samenhang worden weergegeven.
1. Strategievertaling
De strategievertaling vormt de belangrijkste basis voor de sturing van de organisatie. De strategie moet op heldere wijze worden vertaald naar concrete doelen, meetbare financiële en niet-financiële indicatoren, streefwaarden en mijlpalen per periode, strategische initiatieven, benodigde financiële middelen en bijbehorend eigenaarschap.
De concrete vertaling verduidelijkt de doelen binnen de organisatie en geeft de organisatieonderdelen, teams en medewerkers richting gedurende de uitvoering. Bekende technieken en tools die de strategievertaling ondersteunen zijn BSC (Balanced Scorecard), Strategy map, OKR (Objectives and Key Results) en OGSM (Objectives, Goals, Strategies, Measures). Door de koppeling van risicomanagement en scenarioplanning aan de strategische doelen bereiden organisaties zich bovendien voor op wijzigende omstandigheden in de toekomst. Het stelt organisaties in staat sneller strategisch bij te sturen op ontwikkelingen in de brede context.
Een uniforme werkwijze en uniforme systemen binnen de organisatie zijn essentieel om de strategievertaling, monitoring, bespreking en bijsturing goed uit te voeren.
Tip: Op de KYF downloadpagina is een gratis template beschikbaar voor de vertaling van de strategie naar concrete doelen, indicatoren, streefwaarden/targets, strategische initiatieven, benodigde financiële middelen en strategische risico’s. De opzet is gebaseerd op en geïnspireerd vanuit de eerder genoemde BSC, OKR en OGSM.
2. Investeringsbeslissingen
Elke investering van materiële omvang moet beoordeeld worden op de waardecreatie (financieel en niet-financieel) voor de organisatie en afnemers en op de haalbaarheid, mede in relatie tot andere investeringsvoorstellen. Ook dienen investeringsbeslissingen genomen te worden in relatie tot de strategische doelen en strategische initiatieven die in de voorgaande stap zijn gedefinieerd.
Een investering in bijvoorbeeld een nieuwe, flexibele productielijn moet aansluiten bij de strategische ambitie om het productaanbod te diversifiëren en efficiënter te kunnen produceren in kleinere batches. Een woningcorporatie met de strategische ambitie te verduurzamen, zal de verbouwingsactiviteiten beoordelen ten opzichte van de opgestelde duurzaamheidscriteria.
De financiële beoordeling van investeringen kan complex zijn en gaat gepaard met het doen van aannames. Om investeringsbeoordelingen zo rationeel en transparant mogelijk te laten verlopen, doen organisaties er goed aan standaarden te ontwikkelen voor de berekening (template, aannames, onderbouwingen, scenario’s), beoordeling en evaluatie van investeringsvoorstellen.
Tip: Templates voor de financiële beoordeling van investeringen kunnen gedownload worden vanaf de KYF downloadpagina.
3. Meerjarenbegroting
De financiële vertaling van de strategische ambities, strategische initiatieven, de investeringsvoorstellen en de staande organisatie wordt uiteengezet in de meerjarenbegroting. De meerjarenbegroting geeft zodoende een goed beeld van de financiële haalbaarheid van alle ontwikkelingen in totaliteit, inclusief verschillende scenario’s en de resterende financiële ruimte.
Een goede meerjarenbegroting bevat in ieder geval de volgende onderdelen:
- Financiële resultaten (profit & loss/resultatenrekening)
- Financiële positie (balans)
- Liquiditeit (kasstroomoverzicht/liquiditeitsbegroting)
Aangezien de strategische keuzes gemaakt worden voor de langere termijn, worden de ontwikkelingen in de meerjarenbegroting weergegeven voor bijvoorbeeld een periode van 5 jaar.
De meerjarenbegroting is bij voorkeur driver-based opgesteld, wat bijdraagt aan de transparantie, toetsing van aannames en de doorrekening van scenario’s. Een meerjarenbegroting is voor alle organisaties waardevol. Het is onmisbaar in het geval van substantiële balans- en kasstroommutaties, waaronder investeringen, externe leningen en voorzieningen. Bij externe leningen is de meerjarenbegroting een belangrijk instrument voor de toetsing van de bank convenanten en de mate waarin kan worden voldaan aan de aflossingsverplichtingen.
Tip: KYF biedt meerdere voorbeelden van templates van meerjarenbegrotingen aan op de downloadpagina.
4. Begroting
De begroting is de vertaling van de meerjarenbegroting en ambities naar concrete plannen voor de middellange/korte termijn, op het niveau van de organisatieonderdelen en geconsolideerd voor de organisatie in totaliteit. Vaak wordt een periode van een (kalender)jaar gehanteerd. Vaak is het echter ook raadzaam de planningshorizon te verruimen naar een langere en/of rollende periode, passend bij het ritme van de organisatie en de besluitvormingshorizon.
De uitwerking van de financiële begroting dient gekoppeld te zijn aan de strategische ambities, initiatieven en gerelateerde strategische niet-financiële indicatoren, inclusief eigenaarschap. De benodigde middelen voor de realisatie van de strategische initiatieven moeten geëxpliciteerd worden in de begroting. Het is raadzaam de benodigde middelen voor de strategische initiatieven en de middelen voor de staande organisatie zo goed mogelijk afzonderlijk te specificeren binnen de begroting.
De begroting mondt uit in de vaststelling van concrete targets/streefwaarden voor zowel financiële als niet-financiële indicatoren en mijlpalen voor de middellange termijn, met oog voor een zinvolle fasering van de relevante ontwikkelingen.
Tip: Voor een toelichting op het (traditionele) proces van de opstelling van de begroting wordt verwezen naar onder andere Shim et al. (2011). Interessant zijn ook de kanttekeningen die geplaatst worden bij het traditionele gebruik van de begroting, als statisch instrument, evenals de mogelijkheden voor een meer dynamische wijze van sturing van de organisatie, zoals mede wordt voorgesteld vanuit de ‘beyond budgeting’ visie (Hope & Fraser, 2001; Matějka et al., 2021).
5. Realisatie en forecasting
De werkelijkheid verloopt vaak anders gepland. Forecasting zorgt ervoor dat organisaties continu vooruit kijken en niet uitsluitend achteruit. Afwijkingen worden vroegtijdig gesignaleerd en vertaald naar toekomstige effecten. Forecasting is hiermee de basis voor besluitvorming over bijsturingsacties (‘single loop learning’). Bij significante afwijkingen ten opzichte van de oorspronkelijke planning kan herbeoordeling plaatsvinden van de oorspronkelijke doelen en plannen (‘double loop learning’). Als onderdeel hiervan kan herallocatie plaatsvinden van middelen binnen de organisatie naar onderdelen waar het meeste waarde wordt gecreëerd. Zie ook het volgende punt ‘Analyse en bijsturing’.
Forecasting wordt periodiek uitgevoerd, met een tijdshorizon die bij voorkeur langer is dan één kalenderjaar, passend bij het ritme van de bedrijfsvoering. De forecasts moeten efficiënt en op transparante wijze opgesteld kunnen worden, op basis van driver-based parameters en moeten zoveel mogelijk vrij zijn van bias. Als de forecasts op hoger niveau worden opgesteld dan de begroting, dienen beide planningen in essentie uit te gaan van dezelfde drivers, om verschillenanalyses zinvol te kunnen uitvoeren.
Het hanteren van een langere planningshorizon – al dan niet op een rolling basis – heeft als voordeel dat de forecasts als input dienen voor de volgende begroting en meerjarenbegroting. Op deze wijze haken de type planningen zinvol op elkaar in.
6. Analyse en bijsturing
Analyse en bijsturing zijn in belangrijke mate onderdeel van het forecasting proces. De relevante ontwikkelingen dienen – veelal op informele wijze – intensief besproken te worden binnen en tussen de organisatieonderdelen. Periodiek vindt ook formele bespreking plaats tussen de organisatieonderdelen en de centrale directie/Board, bij voorkeur volgens een uniforme opzet. Onderwerpen van het bestuurlijke overleg zijn de bespreking van onder andere de realisatie van de strategische ambities en initiatieven, de huidige strategische (markt)ontwikkelingen, de strategische risico’s, de relevante projecten, de afgesproken financiële en niet-financiële indicatoren, de aandachtspunten van het management, bijsturingsacties, vooruitblik en forecasts en benodigde ondersteuning.
Grotere afwijkingen tussen de realisatie, forecasts en de oorspronkelijke plannen en ‘emerging’ ontwikkelingen in de sector kunnen aanleiding zijn voor herbeoordeling van de oorspronkelijke plannen, van de verdeling van middelen en – onder specifieke factoren – van de targets (Frow et al., 2010; Simons, 2000). Dit vraagt van de centrale directie/Board samen met de organisatieonderdelen om een bijstelling van de strategievertaling en strategische sturing (Kaplan & Norton).
De sturingscyclus is gedeeltelijk een gefaseerd proces, waarin de stappen gefaseerd in de tijd na elkaar worden uitgevoerd. De organisatie moet echter voldoende flexibiliteit behouden om tussentijds eerdere stappen te herbeoordelen en zo nodig bij te stellen. Sturing is een continu proces, waarin strategie, financiën, uitvoering, analyse en bijsturing elkaar versterken.
Leren & verbeteren
De hele cyclus is gericht op het leren en verbeteren van de producten, dienstverlening, bedrijfsprocessen, sturing, capaciteiten en vaardigheden van de organisatie. Veel aspecten van de bedrijfsvoering zijn relevant voor de dagelijkse gang van zaken. Deze moeten gemonitord worden vanuit het ‘management by exception’ principe. Het management moet aan deze aspecten alleen tijd besteden indien deze onder een bepaalde drempelwaarde uitkomen. Strategisch relevante aspecten dienen intensief binnen de organisatie besproken te worden (Simons, 2000), volgens de beschreven sturingscyclus. De bespreking dient plaats te vinden binnen organisatieonderdelen, tussen organisatieonderdelen en tussen de organisatieonderdelen en de centrale directie/Board. Het leren en verbeteren is een belangrijke voorwaarde voor het tijdig anticiperen op veranderingen in de omgeving en de organisatorische capaciteiten.
Interne en externe benchmarking kan een belangrijke bijdrage leveren aan het interne leer- en verbeterproces. Het is raadzaam de benchmarking zo goed mogelijk aan te laten sluiten op de reeds gebruikte financiële en niet-financiële drivers en indicatoren.
Contextuele factoren en informatiesystemen
De inrichting van de sturingscyclus is sterk afhankelijk van de organisatiekenmerken en de context. Organisaties verschillen sterk ten aanzien van omgevingscontext en -dynamiek, de wijze van strategievertaling, de sturing op targets en de beloningen (expliciet of impliciet), de leiderschapsstijl en cultuur binnen de organisatie, de mate van decentralisatie van verantwoordelijkheden en bevoegdheden en de ervaring met structurele sturing op resultaten. Dit zijn bepalende factoren voor het ontwerp en doorontwikkeling van de sturingscyclus. Ondanks deze verschillen is het relevant de sturingscyclus consistent in te richten en uit te voeren ondersteund vanuit een transparante en heldere (governance) structuur.
De sturing dient daarnaast ondersteund te worden door effectieve informatiesystemen, ten behoeve van de vastlegging van de doelen, planningen en forecasts (financieel en niet-financieel), de rapportages van de realisatie en de ondersteunende analyses van de planningen en resultaten. De informatiesystemen zijn bij voorkeur niet enkel gericht op een selecte groep van directie, managers en controllers. De informatie moet breed en transparant beschikbaar zijn binnen de organisatie, toegespitst op de informatiebehoefte van de gebruikers. Als de informatie makkelijk en begrijpelijk beschikbaar is, zal deze intensief worden gebruikt voor de sturing en om te leren en te verbeteren.
Gebruik van de sturingscyclus in de organisatie
Veel organisaties beschikken over een strategie en over (financiële) plannings- en rapportagesystemen. De kunst is deze op een voldoende wijze te laten samenwerken.
Een eerste stap is te beoordelen in welke mate de strategie op een zinvolle, transparante wijze in de organisatie is vertaald. Een heldere strategievertaling dient als een katalysator binnen de organisatie en zorgt voor samenhang van de overige sturingssystemen.
Vervolgens kan de sturingscyclus gebruikt worden om te beoordelen welke onderdelen verder verbeterd kunnen worden. In veel gevallen kunnen de reeds bestaande sturingsinstrumenten worden gebruikt, met enkele verfijningen om de samenhang binnen de cyclus te vergroten. Soms zal gekozen worden voor een gedeeltelijk nieuwe opzet van de sturingsinstrumenten.
Geadviseerd wordt de ontwikkeling van de instrumenten en onderlinge samenhang te faseren in de tijd en op een projectmatige en geplande wijze aan te pakken, met stapsgewijze realisatie van verdere ontwikkelingen en resultaten. Op deze wijze wordt de organisatie steeds sterker in de sturing op de ambities en doelen, wordt de kwaliteit van de besluitvorming vergroot en is de organisatie steeds beter in staat zich succesvol aan te passen aan een veranderende omgeving.
Ondersteuning vanuit KYF op maat?
Hoe is de samenhang van de sturing in uw organisatie? Wilt u een externe blik om uw beeldvorming hierover te verfijnen en aan te scherpen?
Ik bespreek graag vrijblijvend met u de aandachtspunten, potentiële vervolgstappen en ondersteuning die KYF daarbij kan bieden.
Vervolgstappen kunnen gericht zijn op de ontwikkeling van de instrumenten en onderlinge samenhang en op de inrichting van de processen, systemen, governance en de organisatie van de werkzaamheden.
Effectieve sturing is vaak een organisatiebrede aangelegenheid. Specifieke aandacht kan daarom gericht zijn op de verduidelijking en versterking van de rollen van de betrokken medewerkers en afdelingen, waaronder de functionele managers en teams, de business controllers, group/corporate controllers en ondersteunende diensten.
Ik maak graag vrijblijvend kennis om samen de mogelijkheden voor uw organisatie te bespreken.
Literatuur en verder lezen
Doerr, J. (2018). Measure What Matters: OKRs – The Simple Idea That Drives 10x Growth. New York: Portfolio/Penguin.
Frow, N., Marginson, D., & Ogden, S. (2010). “Continuous” budgeting: Reconciling budget flexibility with budgetary control. Accounting, Organizations and Society, 35(4), 444-461.
Hope, J., & Fraser, R. (2003). Beyond budgeting: how managers can break free from the annual performance trap. Harvard Business Press.
Kaplan, R. S., & Norton, D. P. (1996). The balanced scorecard: Translating strategy into action. Harvard Business School Press.
Kaplan, R. S., & Norton, D. P. (2004). Strategy maps: Converting intangible assets into tangible outcomes. Harvard Business School Press.
Kaplan, R. S., & Norton, D. P. (2008). Mastering the management system. Harvard business review, 86(1), 62.
Matějka, M., Merchant, K. A., & O’Grady, W. (2021). An empirical investigation of beyond budgeting practices. Journal of Management Accounting Research, 33(2), 167-189.
Shim, J. K., Siegel, J. G., & Shim, A. I. (2011). Budgeting basics and beyond. John Wiley & Sons.
Simons, R. (2000). Performance Measurement and Control Systems for Implementing Strategy. Prentice Hall.
Van Eck, M., & Van Zanten, E. (2015). Businessplan op 1 A4: Snel en effectief plannen met OGSM. Business Contact.